Geleneksel banka uygulamaları
İşlem güvenliği ve kapsam güçlü. Fatura bilgileri çoğu zaman menüler arasında dağılıyor ve nakit akışı görünürlüğü sınırlı kalıyor.
Mobil Bankacılık · UX/UI
Rivo, faturalar ve nakit akışı üzerine kurgulanan konsept bir mobil bankacılık uygulaması. Ödeme tarihlerini, otomatik ödeme talimatlarını ve ödemeler sonrasında hesapta kalacak tutarı tek bir görünümde topluyor.
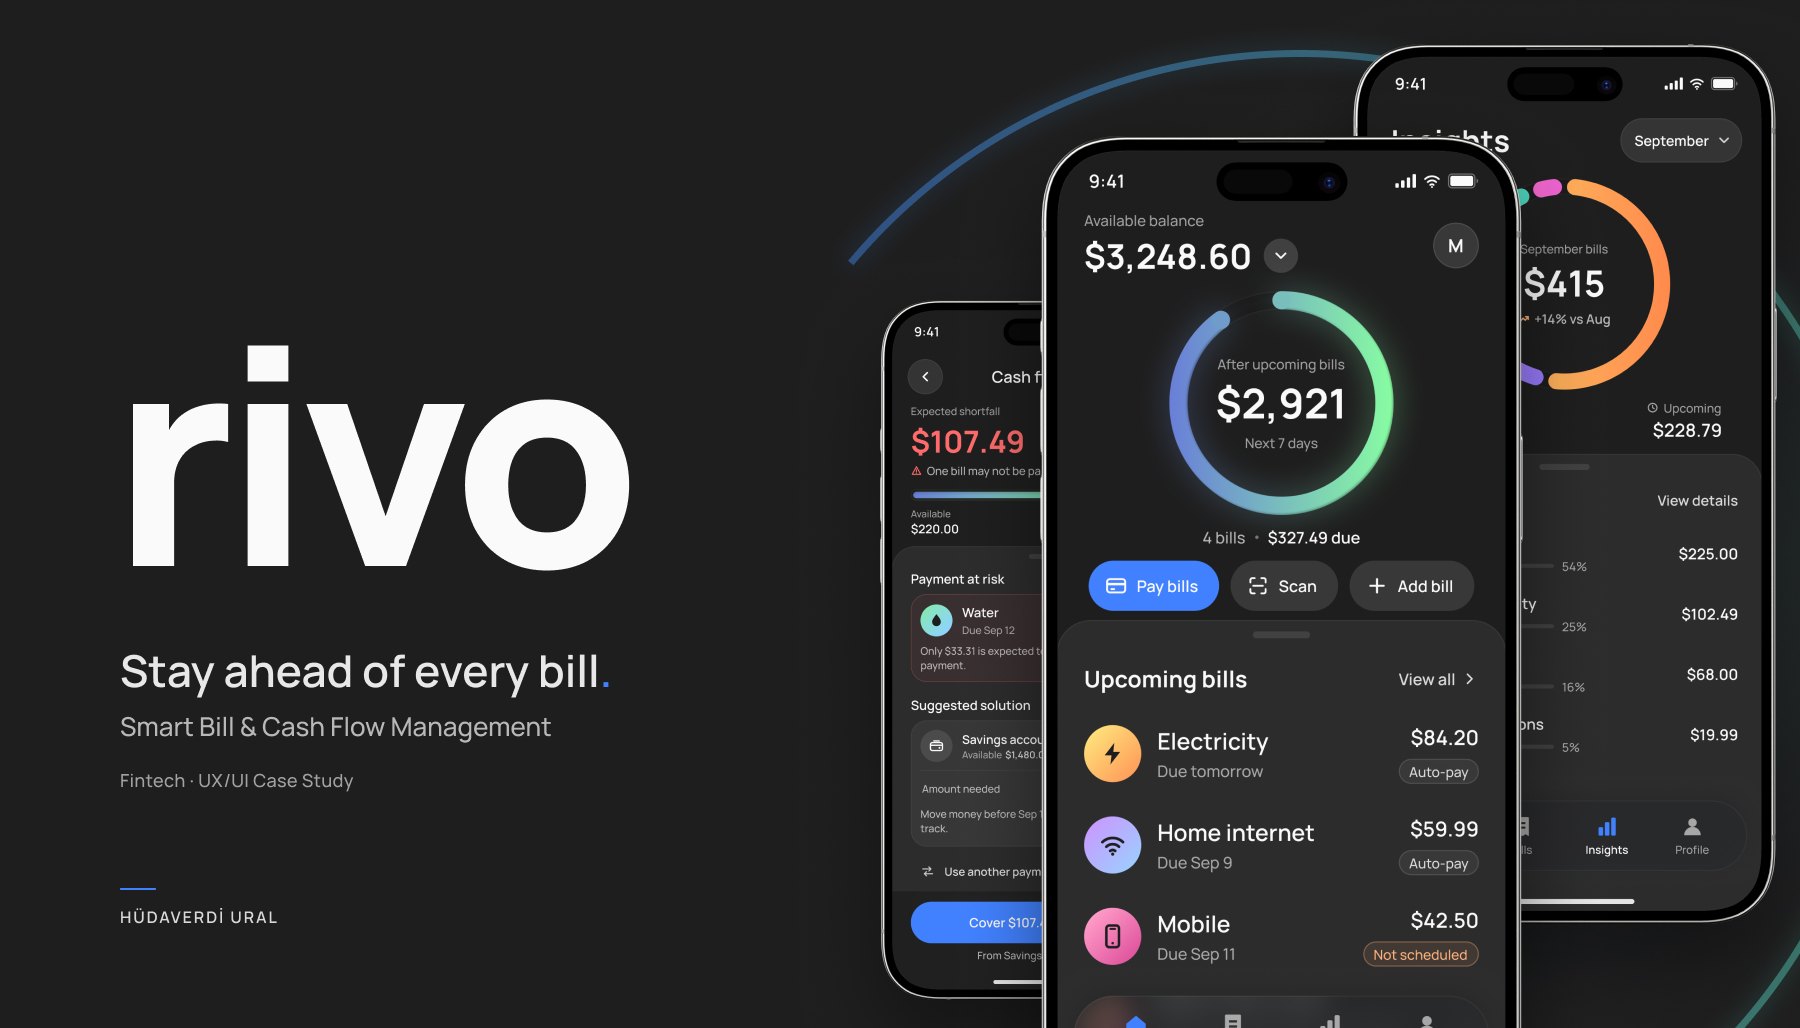
Fatura ödemek, bankacılık uygulamalarındaki en tanıdık işlemlerden biri. Asıl sorun ödeme anından önce başlıyor. Farklı tarihlere dağılan faturalar, aktif otomatik ödeme talimatları ve ay sonuna kadar elde kalacak para çoğu zaman ayrı ayrı takip ediliyor.
Rivo, bütün bu bilgileri tek bir nakit akışı deneyiminde bir araya getiren konsept bir mobil bankacılık çalışması. Kullanıcı mevcut bakiyesini görmekle kalmıyor. Yaklaşan ödemelerden sonra hesabında ne kalacağını, hangi faturanın risk altında olduğunu ve otomatik ödemelerin nasıl davranacağını da önceden görebiliyor.
Bir kullanıcının hesabında bugün yeterli para olması, birkaç gün sonra yapılacak ödemeler için de yeterli olduğu anlamına gelmiyor. Buna rağmen birçok banka uygulaması mevcut bakiyeyi güçlü biçimde gösterirken yaklaşan yükümlülükleri ikinci planda bırakıyor.
Bu projede odağımı ödeme işleminin kendisinden çok, ödeme öncesindeki karar sürecine çevirdim. Kullanıcı uygulamayı açtığında yalnızca ne kadar parası olduğunu değil, faturalar sonrasında nasıl bir durumda kalacağını da anlayabilmeliydi.
Fatura yönetimindeki temel sorun, işlemin zor olması değil. Bilginin farklı yerlere dağılması ve kullanıcının gelecekteki hesap durumunu zihninde hesaplamak zorunda kalması.
Bu sorunlar tek başına küçük görünebilir. Bir araya geldiklerinde ise kullanıcıya sürekli kontrol etme ve yeniden hesaplama yükü getiriyor.
Amacım kullanıcının daha fazla finansal veri görmesi değildi. Doğru bilgiyi karar vermesi gereken anda göstermekti.
Çalışmaya fatura ödeme akışını adımlara ayırarak başladım. Kullanıcının uygulamayı açtığı andan ödeme sonrasına kadar hangi bilgiye ihtiyaç duyduğunu ve hangi noktada tereddüt yaşayabileceğini çıkardım.
Ardından yaygın mobil bankacılık ve finans uygulamalarındaki fatura, otomatik ödeme, işlem geçmişi ve bütçe ekranlarını karşılaştırdım. Özellikle çift ödeme, yetersiz bakiye, yaklaşan ödeme ve beklenmedik tutar artışı gibi riskli durumlara odaklandım.
İşlem güvenliği ve kapsam güçlü. Fatura bilgileri çoğu zaman menüler arasında dağılıyor ve nakit akışı görünürlüğü sınırlı kalıyor.
Görsel anlatım daha sade. Buna rağmen otomatik ödeme kuralları çoğu zaman yalnızca açma ve kapatma seviyesinde kalıyor.
Harcamaları anlamlandırma konusunda başarılılar. Faturayı ödeme ve ödeme talimatını yönetme işlemi genellikle başka bir üründe tamamlanıyor.
Rivo için fırsat, ödeme gücü ile analiz tarafını aynı akışta bir araya getirmekti.
Kullanıcının asıl ihtiyacı, yaklaşan ödemelerden sonra hesabında ne kalacağını görmek.
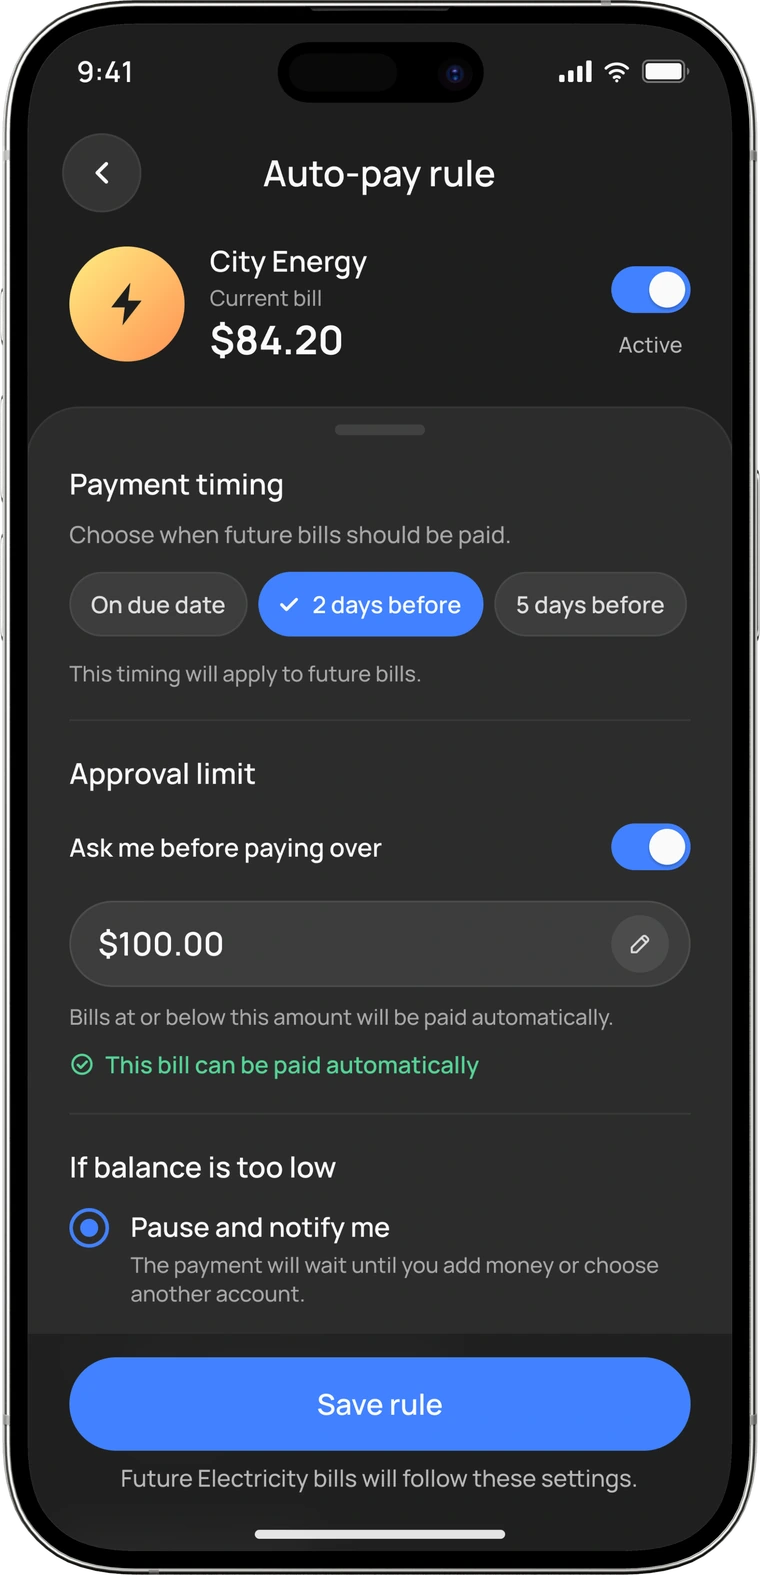
Otomatik ödeme kolaylık sağlıyor ancak tarih, tutar limiti ve yetersiz bakiye davranışı kullanıcı tarafından belirlenebilmeli.
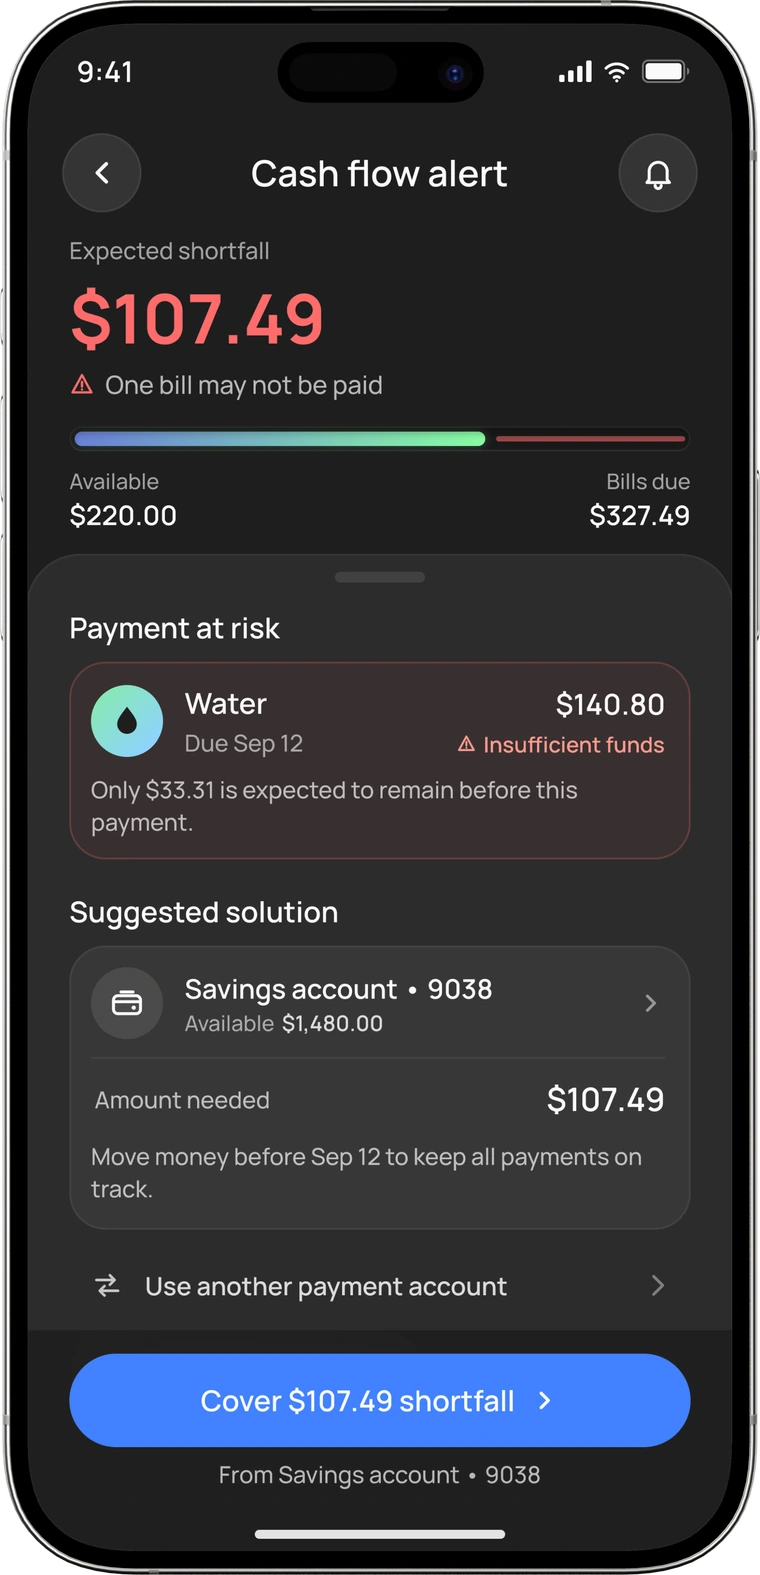
Yetersiz bakiye mesajı, hangi ödemenin risk altında olduğunu ve sorunun nasıl giderilebileceğini göstermeli.
Kategori renkleri birbirinden ayrılmalı. Başarı, risk ve gider renkleri yalnızca gerçek anlamları için kullanılmalı.
Rivo, maaş veya serbest çalışma geliriyle birden fazla düzenli ödemeyi yöneten kullanıcıları odağına alıyor. Bu kullanıcılar bankacılık uygulamalarını sık kullanıyor ancak yaklaşan ödemeleri hâlâ hatırlatıcılar, mesajlar ve zihinsel hesaplamalarla takip edebiliyor.
İki persona da senaryo temelli. Akışları çıkarırken gördüğüm davranış örüntülerini bir araya topluyorlar, böylece tasarım kararlarının hesap vereceği bir kişi oluyor.
“Faturalar otomatik ödensin istiyorum ama hesabımdan ne zaman ve ne kadar para çıkacağını da bilmek istiyorum.”
Elif ayda altı yedi fatura ödüyor ve çoğunu otomatik talimata bağlamış. Maaş gününden birkaç gün önce hesabını açıyor ve gerçekten harcayabileceği tutarı kağıt üzerinde hesaplıyor.
“Bugün hesabımda para olması yeterli değil. Ödeme günü geldiğinde de yeterli olup olmayacağını görmek istiyorum.”
Mert serbest çalışıyor, bu yüzden geliri her ay farklı tarihlerde giriyor. Ödeme tarihi yaklaştığında hesaplar arasında para aktarıyor ve bir riski ödeme gününde değil birkaç gün öncesinde duymayı tercih ediyor.
Yolculuk bir aylık fatura döngüsünü izliyor. Bakiyeye atılan ilk bakıştan, bir sonraki ayı yönetecek kuralın düzenlenmesine kadar.
Mevcut bakiyeyi yaklaşan faturalarla birlikte göstermek.
Birden fazla faturayı seçip tek kontrol adımıyla ödemek.
Çift ödeme ve yetersiz bakiye sorunlarını işlemden önce fark etmek.
Tarih, tutar limiti, hesap ve bildirim davranışını kullanıcının belirlemesini sağlamak.
Yapı, kullanıcının ödeme kararını verirken izlediği sırayı takip ediyor. Home hesabın durumunu, Bills fatura detayını ve kuralları, Insights zaman içindeki değişimi anlatıyor. Ödeme akışı ise kendi onay adımlarını koruyor.
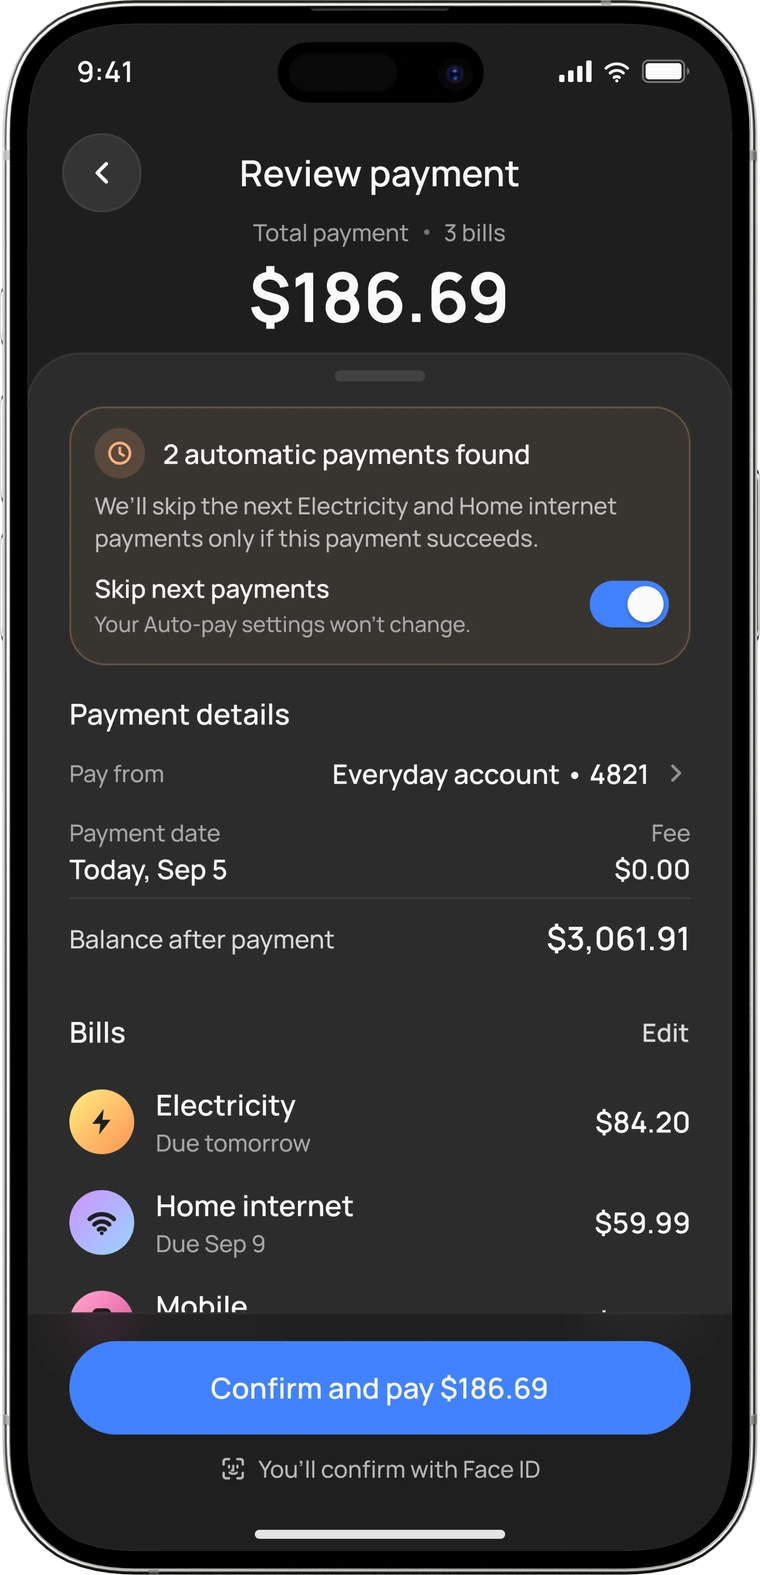
Ana ödeme akışında kullanıcı üç faturayı seçiyor ve toplam tutarı daha seçim anında görüyor. İnceleme ekranı yalnızca ödeme özetini göstermiyor. Yaklaşan otomatik ödemeleri de fark ederek çift ödeme riskini kullanıcıya açıklıyor.
Koruma seçeneği açık olduğunda yalnızca yaklaşan bir sonraki ödeme atlanıyor. Otomatik ödeme ayarının tamamı kapatılmıyor. Manuel işlem başarısız olursa mevcut talimatlar korunuyor.
Arayüzü tam siyah yerine katmanlı koyu yüzeyler üzerine kurdum. Ana zemin, yükseltilmiş sheet alanları ve yüzen navigation birbirinden küçük ton farklarıyla ayrılıyor.
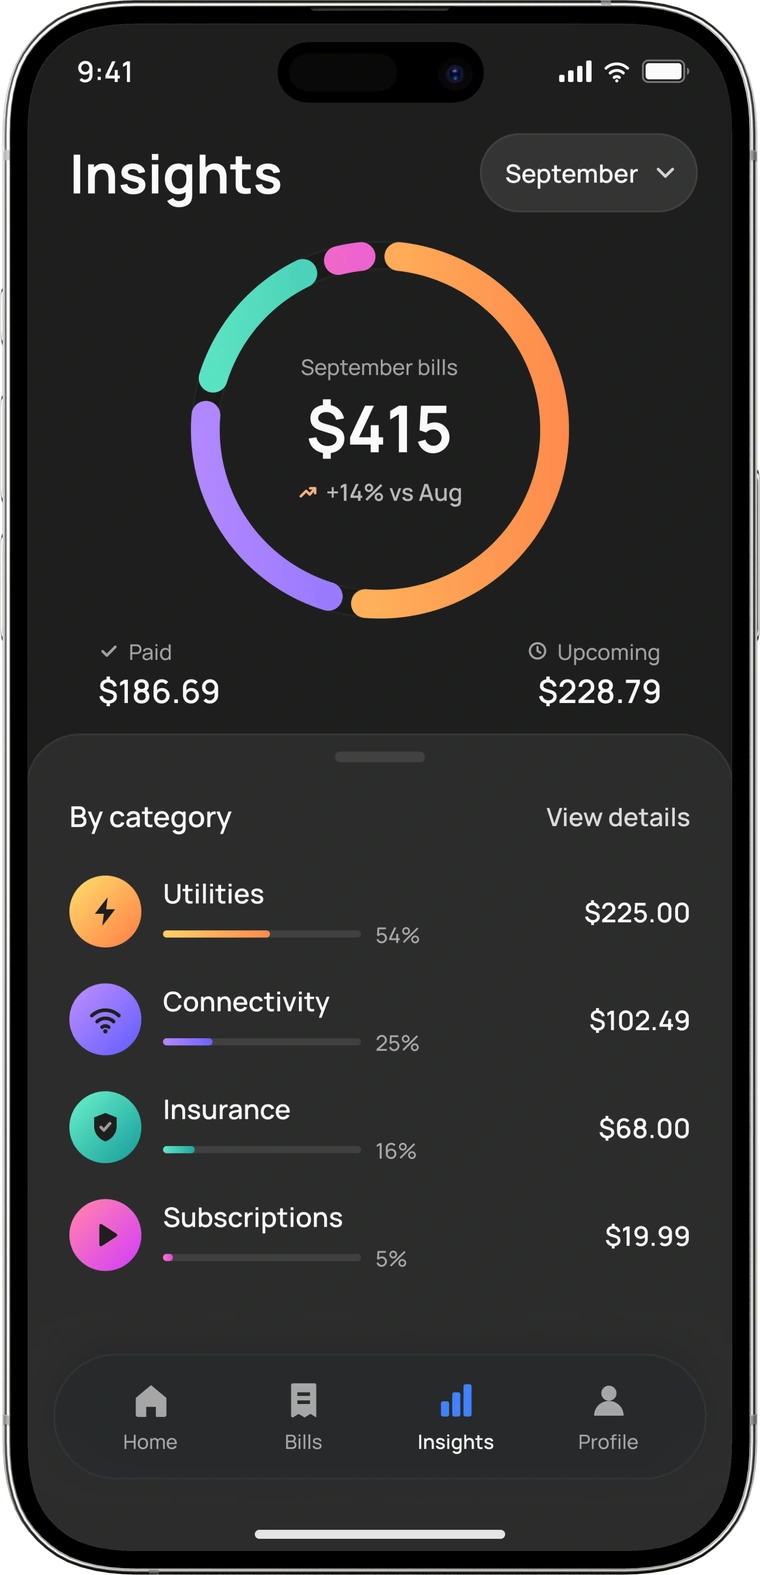
Renk kullanımını sınırlı tuttum. Mavi etkileşimi, yeşil başarıyı, sıcak tonlar ise gerçek riskleri anlatıyor. Fatura kategorileri için birbirinden belirgin dört renk ailesi kullandım. Böylece grafik ile liste arasında doğrudan görsel ilişki kuruldu.
Elektrik, su ve doğalgaz. Paletin en sıcak ailesi ve listede en sık görünen grup.
İnternet ve mobil hat. Vurgu mavisinden yeterince uzak durduğu için yan yana geldiklerinde okunabilir kalıyor.
Sağlık ve konut sigortası. Yeşil aile yalnızca bu grup ve tamamlanan ödeme için ayrıldı.
Küçük tutarlı düzenli ödemeler. Donut grafikte ince bir dilim olarak görünebilecek kadar parlak.
Ana ekrandaki en önemli bilgi mevcut bakiye değil, yaklaşan faturalar sonrasında kalacak tutar. Nakit akışı halkası bu iki değer arasındaki ilişkiyi tek bakışta gösteriyor.
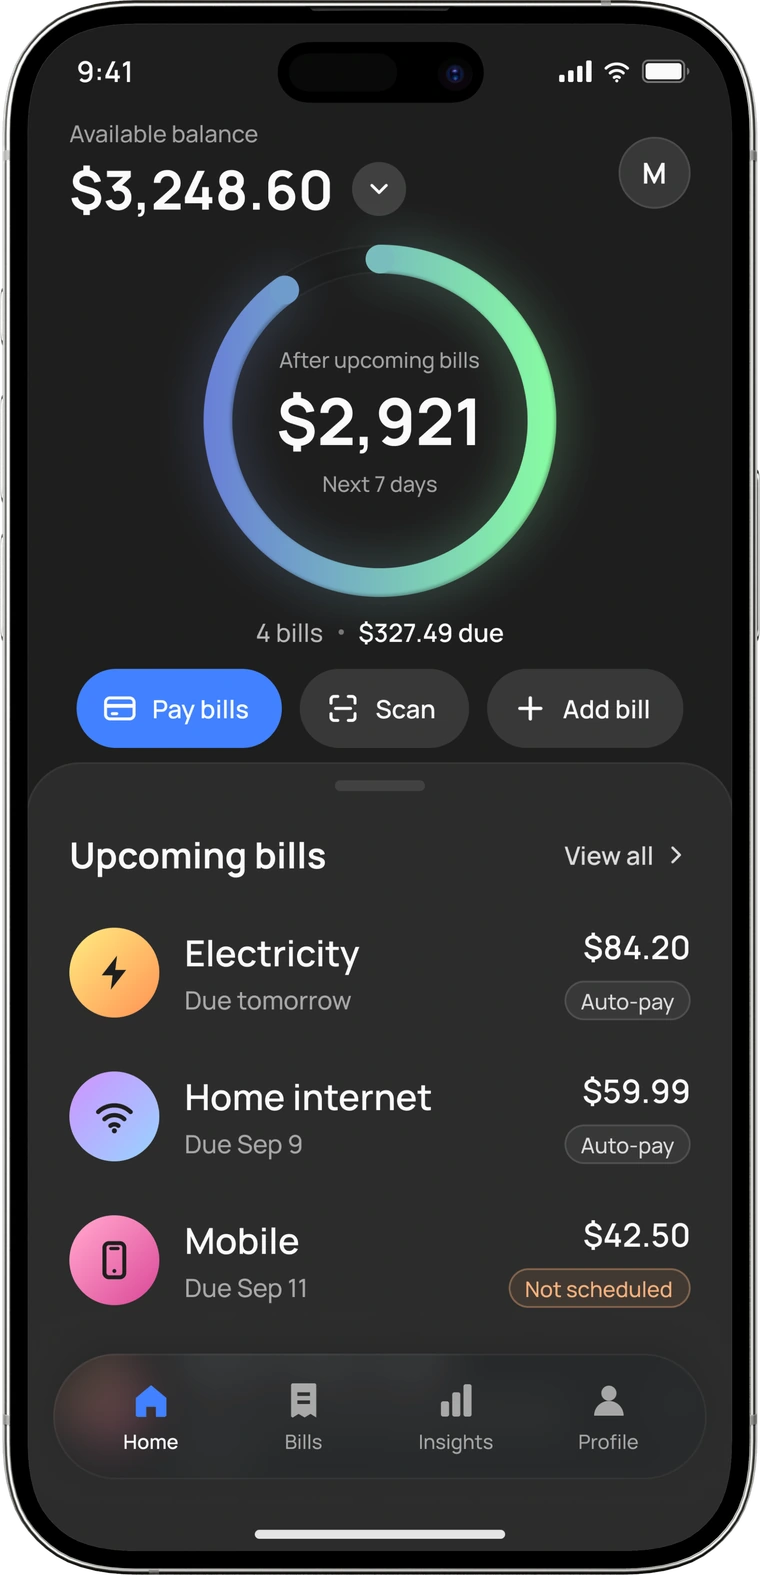
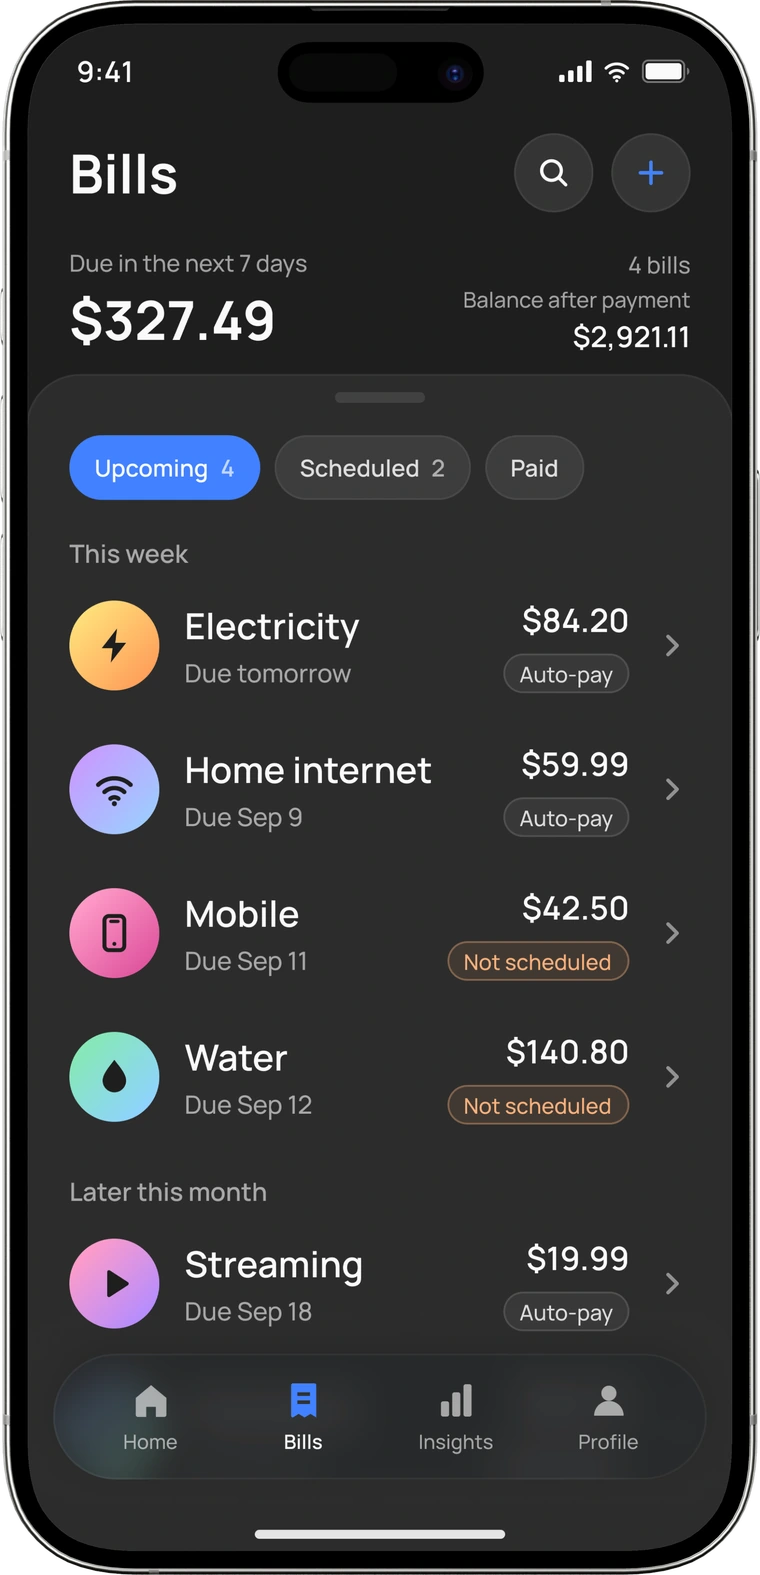
Fatura merkezi yaklaşan, planlanmış ve ödenmiş faturaları aynı yerde topluyor. Kurum ikonları ve durum etiketleri listeyi taramayı kolaylaştırırken tutarlar sağ eksende karşılaştırılabiliyor.
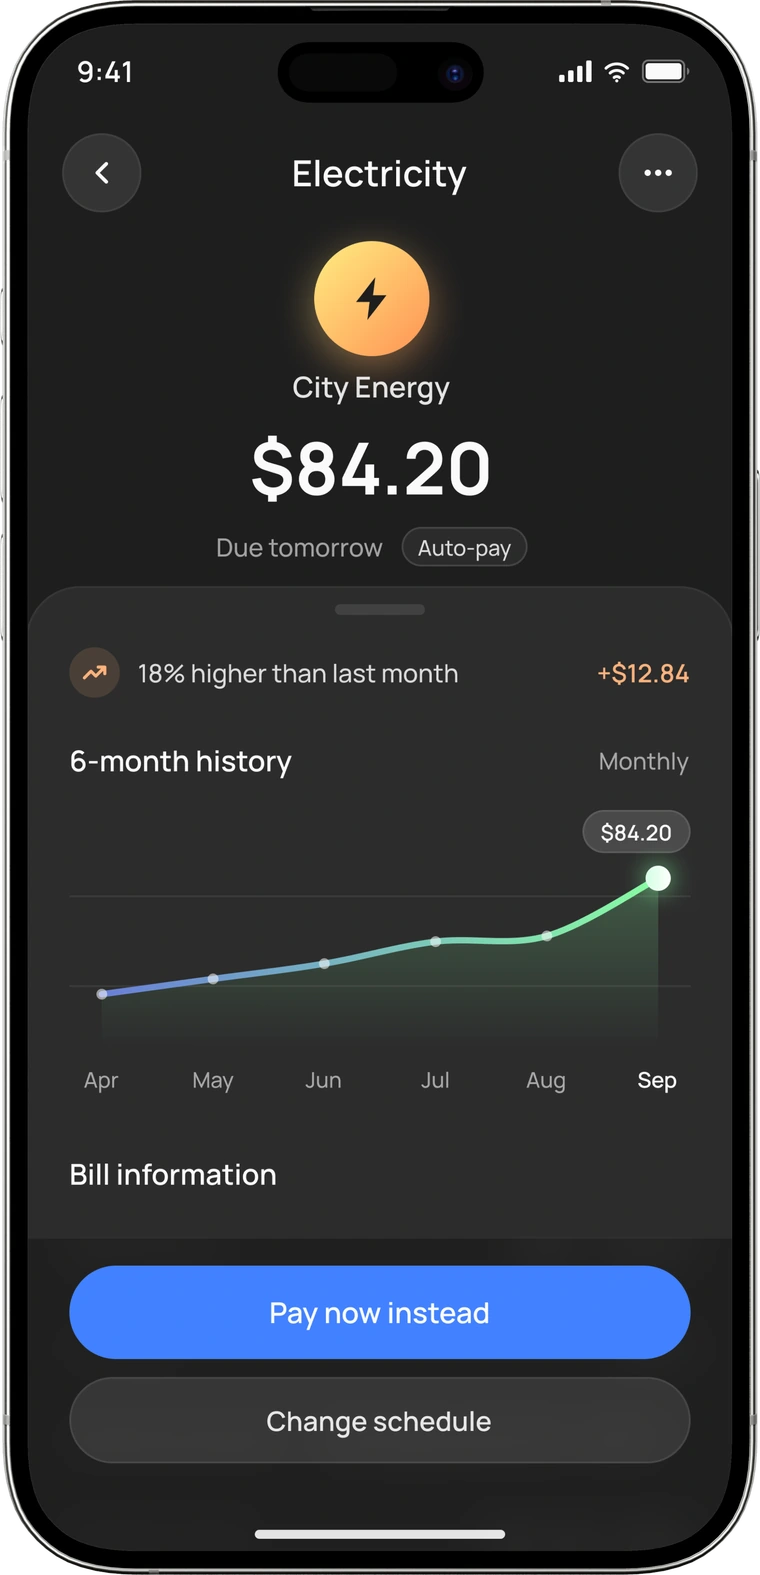
Elektrik faturası detayında yalnızca güncel tutarı göstermedim. Son altı aylık değişimi görünür hale getirerek yüzde 18’lik artışın nereden geldiğini anlaşılır bir grafikle anlattım.
Akıllı ödeme kuralında kullanıcı ödeme zamanını, onay limitini, yetersiz bakiye davranışını ve bildirim zamanını ayrı ayrı belirleyebiliyor. Tasarım otomasyonu hızlandırırken kontrolü kullanıcıda bırakıyor.
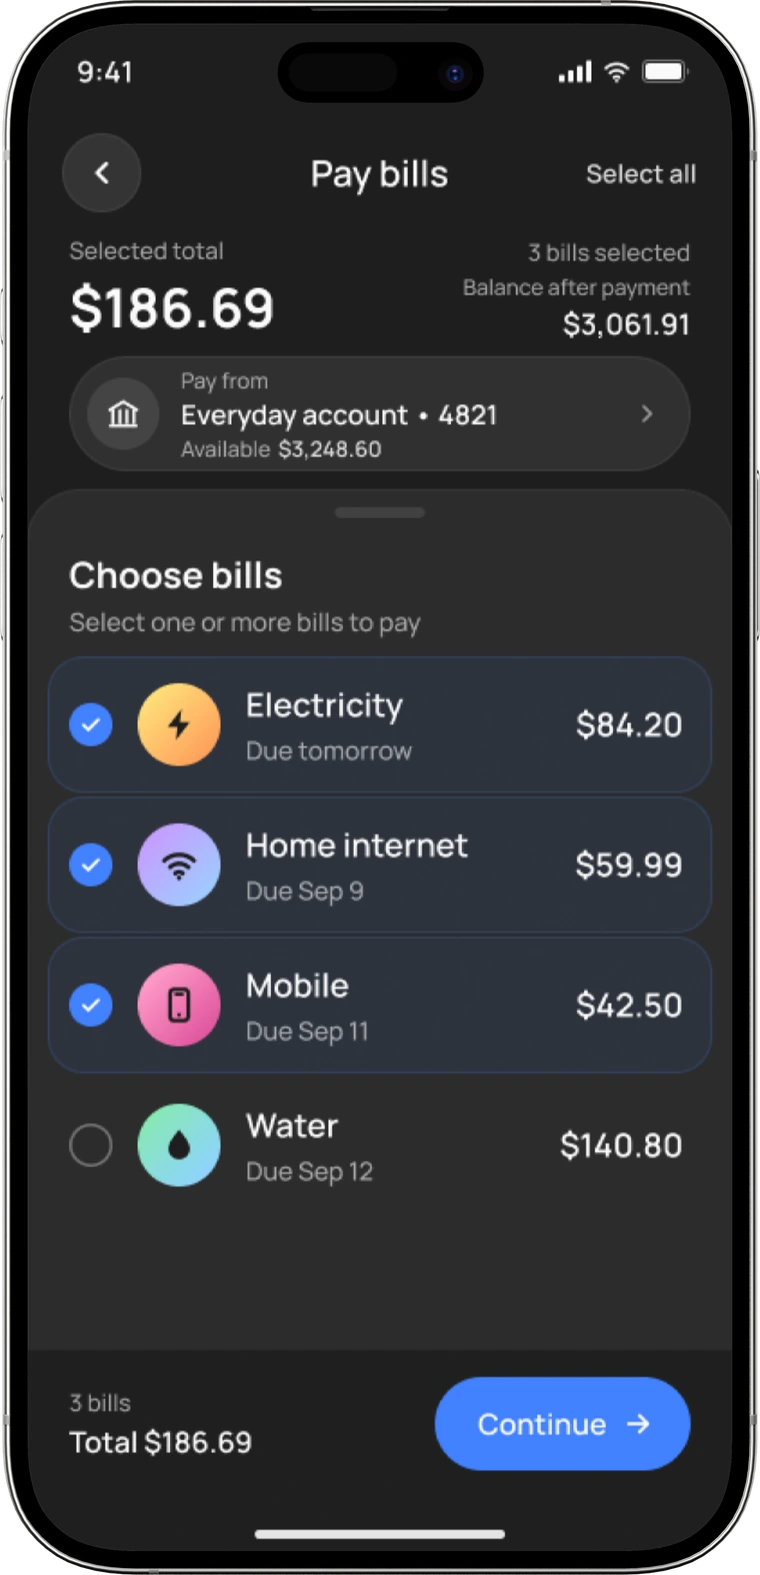
Kullanıcı üç faturayı seçtiğinde toplam tutar ve ödeme sonrası bakiye anında güncelleniyor. Böylece ödeme inceleme ekranına gelmeden önce işlemin hesap üzerindeki etkisini görebiliyor.
İnceleme ekranında Electricity ve Home internet için yaklaşan otomatik ödemeler tespit ediliyor. Kullanıcı isterse yalnızca bu işlemlerin bir sonraki ödemesini atlayabiliyor. Ayarın tamamı değiştirilmiyor.
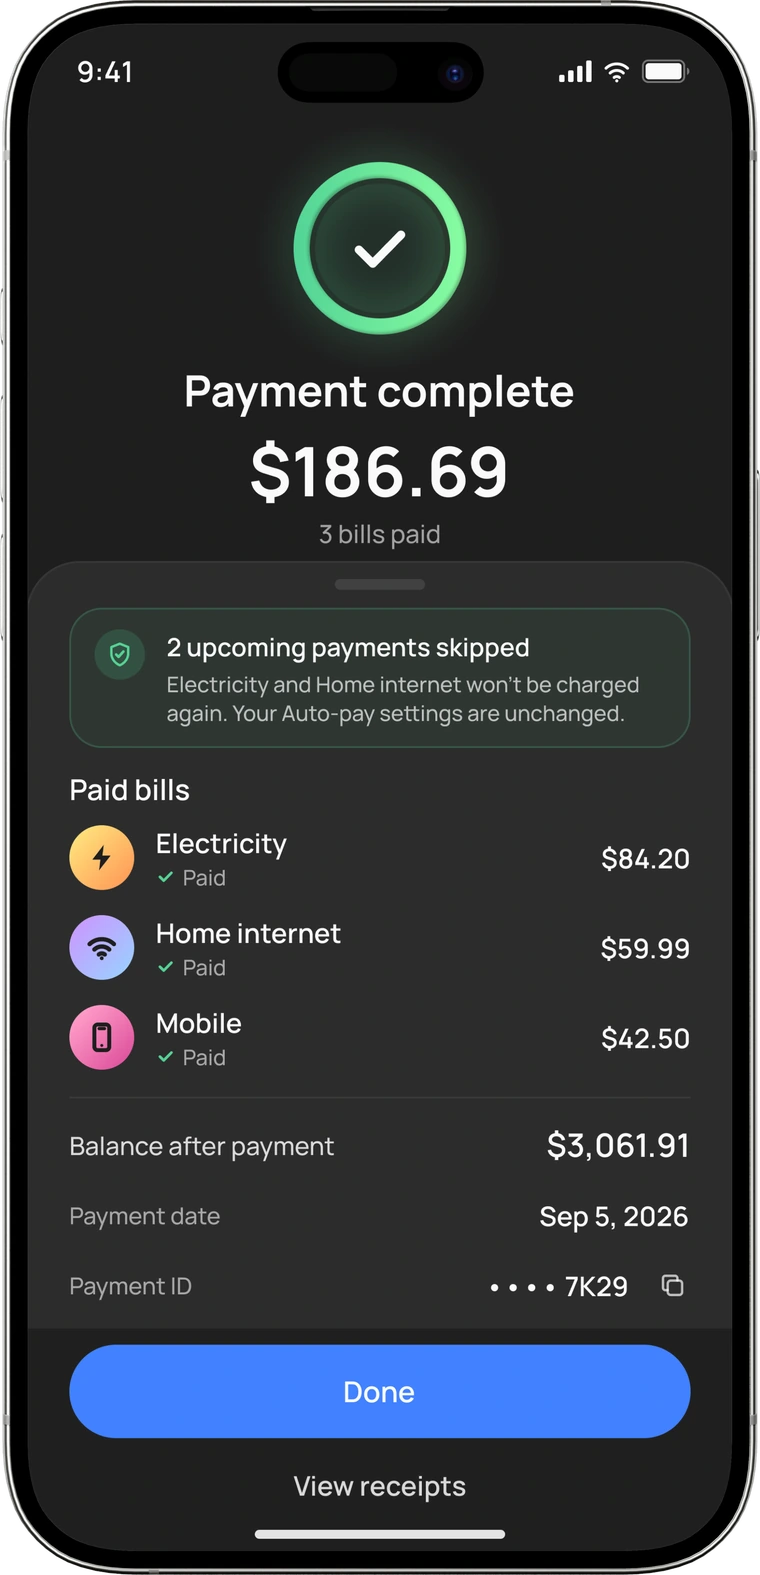
Başarı ekranı ödenen faturaları, yeni bakiyeyi ve atlanan ödemeleri tek yerde doğruluyor. Bu sayede kullanıcı işlem sonrasında ne olduğunu tekrar kontrol etmek zorunda kalmıyor.
Yetersiz bakiye senaryosunda sistem yalnızca uyarı vermiyor. Hangi faturanın risk altında olduğunu, ne kadar eksik kaldığını ve bu farkın hangi hesaptan karşılanabileceğini gösteriyor.
Analiz ekranında aylık toplam, ödenen ve yaklaşan tutarlar ile kategori dağılımı aynı bağlamda sunuluyor. Donut grafikteki renkler kategori listesiyle birebir eşleşiyor. Kullanıcı hangi harcama grubunun toplam üzerindeki etkisini hızlıca görebiliyor.
Bu projeye fatura ödeme ekranı tasarlama fikriyle başladım. Akışı detaylandırdıkça asıl problemin ödeme butonunda olmadığını gördüm. Kullanıcıların gelecekteki bakiyeyi anlamaya, otomatik işlemleri kontrol etmeye ve riskleri ödeme gününden önce görmeye ihtiyacı vardı.
Rivo’yu bu ihtiyaçların etrafında şekillendirdim. Ana akış, edge case ekranları ve analiz alanı aynı veri yapısını kullanıyor. Bir ekranda verilen kararın sonraki adımda nasıl sonuçlandığını özellikle görünür tuttum.
Bu çalışma bana finansal ürünlerde iyi bir arayüzün yalnızca güvenilir görünmemesi gerektiğini yeniden hatırlattı. Tutarlar, tarihler ve otomatik işlemler arasındaki ilişki de güvenilir biçimde açıklanmalı.
Tahmini bakiye ile daha güçlü görünürlük
Çoklu ödeme ile daha kısa işlem akışı
Çift ödeme için kullanıcı kontrollü koruma
Yetersiz bakiye için erken uyarı ve çözüm
Kategori bazlı anlaşılır analiz
Kişiselleştirilebilir otomatik ödeme kuralları